泡泡玛特业绩与资本双增长 两年140倍增长背后的逻辑
一、业绩与资本双线飘红
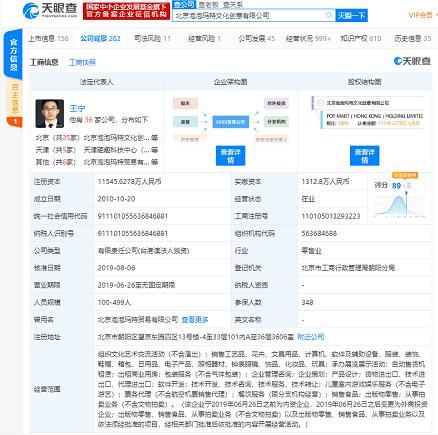
泡泡玛特近两年交出了一份令人瞩目的成绩单:业绩增长140倍,注册资本从约1.15亿元新增至2亿元,增幅达73.23%。这两个数字虽然统计口径不同,但共同指向一个事实——这家以盲盒起家的潮流玩具公司,正在经历从规模扩张到资本实力同步提升的阶段。
需要说明的是,注册资本变动与业绩增长并无直接换算关系。前者反映股东对公司的资本投入和信心,后者体现经营层面的市场表现。二者同步向好,说明泡泡玛特在业务端和资本端都获得了认可。
二、140倍增长从何而来
回溯泡泡玛特的增长轨迹,几个关键因素不容忽视。
IP运营能力是核心引擎。 MOLLY、DIMOO、SKULLPANDA等自有及独家IP贡献了主要收入。泡泡玛特的模式并非简单卖玩具,而是将IP人格化、故事化,通过系列化开发和限量策略维持用户粘性。这种“IP+盲盒”的组合,让单个IP的生命周期得以延长,也降低了对付费用户一次性消费的依赖。
渠道扩张与会员体系形成闭环。 线下机器人商店和零售门店的密集铺设,配合线上抽盒机和会员小程序,构建了高频触达场景。会员复购率长期维持在较高水平,使得单客价值被反复挖掘。
出海业务打开第二曲线。 近两年泡泡玛特在东南亚、北美等市场的布局初见成效,海外收入占比持续提升,为整体增长提供了增量空间。
三、增资2亿释放什么信号
注册资本增至2亿元,增幅73.23%,在业务高增长期进行增资,通常有几层含义:
其一,增强资本实力,为后续扩张提供资金储备,包括新店开设、IP收购或合作、供应链升级等;其二,提升公司信用等级,便于在融资、合作谈判中获得更有利条件;其三,向市场传递股东信心,尤其在潮玩行业竞争加剧的背景下,资本厚度本身就是一种竞争壁垒。
值得注意的是,泡泡玛特早已完成上市,公开市场融资渠道畅通。此时增资更多是主动的资本结构安排,而非被动补血。
四、高增长背后的隐忧
140倍的增长基数较低,随着规模扩大,增速自然回落是必然规律。泡泡玛特面临的挑战同样清晰:盲盒模式的监管环境变化、潮玩消费者审美疲劳的风险、IP孵化成功率的不确定性,以及海外市场本地化运营的难度。
潮玩行业门槛不高,竞争对手众多,从TOP TOY到各类独立工作室,都在分割市场。泡泡玛特能否将先发优势转化为持续的IP生产能力和品牌溢价,是决定其长期价值的关键。
五、
两年140倍的增长和注册资本73.23%的增幅,是泡泡玛特阶段性成果的注脚。从盲盒起家到IP平台化运营,再到全球化布局,这家公司的成长路径折射出中国潮玩消费市场的爆发力。但高增长从来不是常态,能否在增速换挡后保持盈利能力与IP活力,才是下一阶段真正需要回答的问题。
如若转载,请注明出处:http://www.jyqcpsj.com/product/11.html
更新时间:2026-10-28 04:30:18